Nur 20 Prozent der über 14-jährigen Deutschen besitzen Aktien oder Sparpläne fürs Alter.
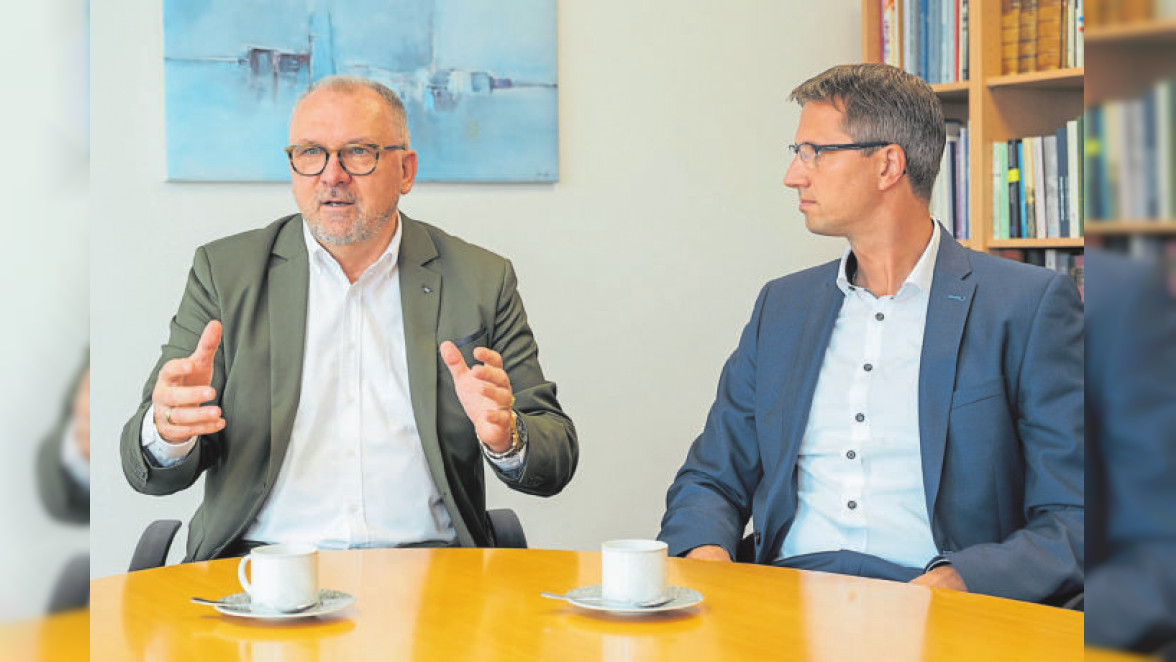
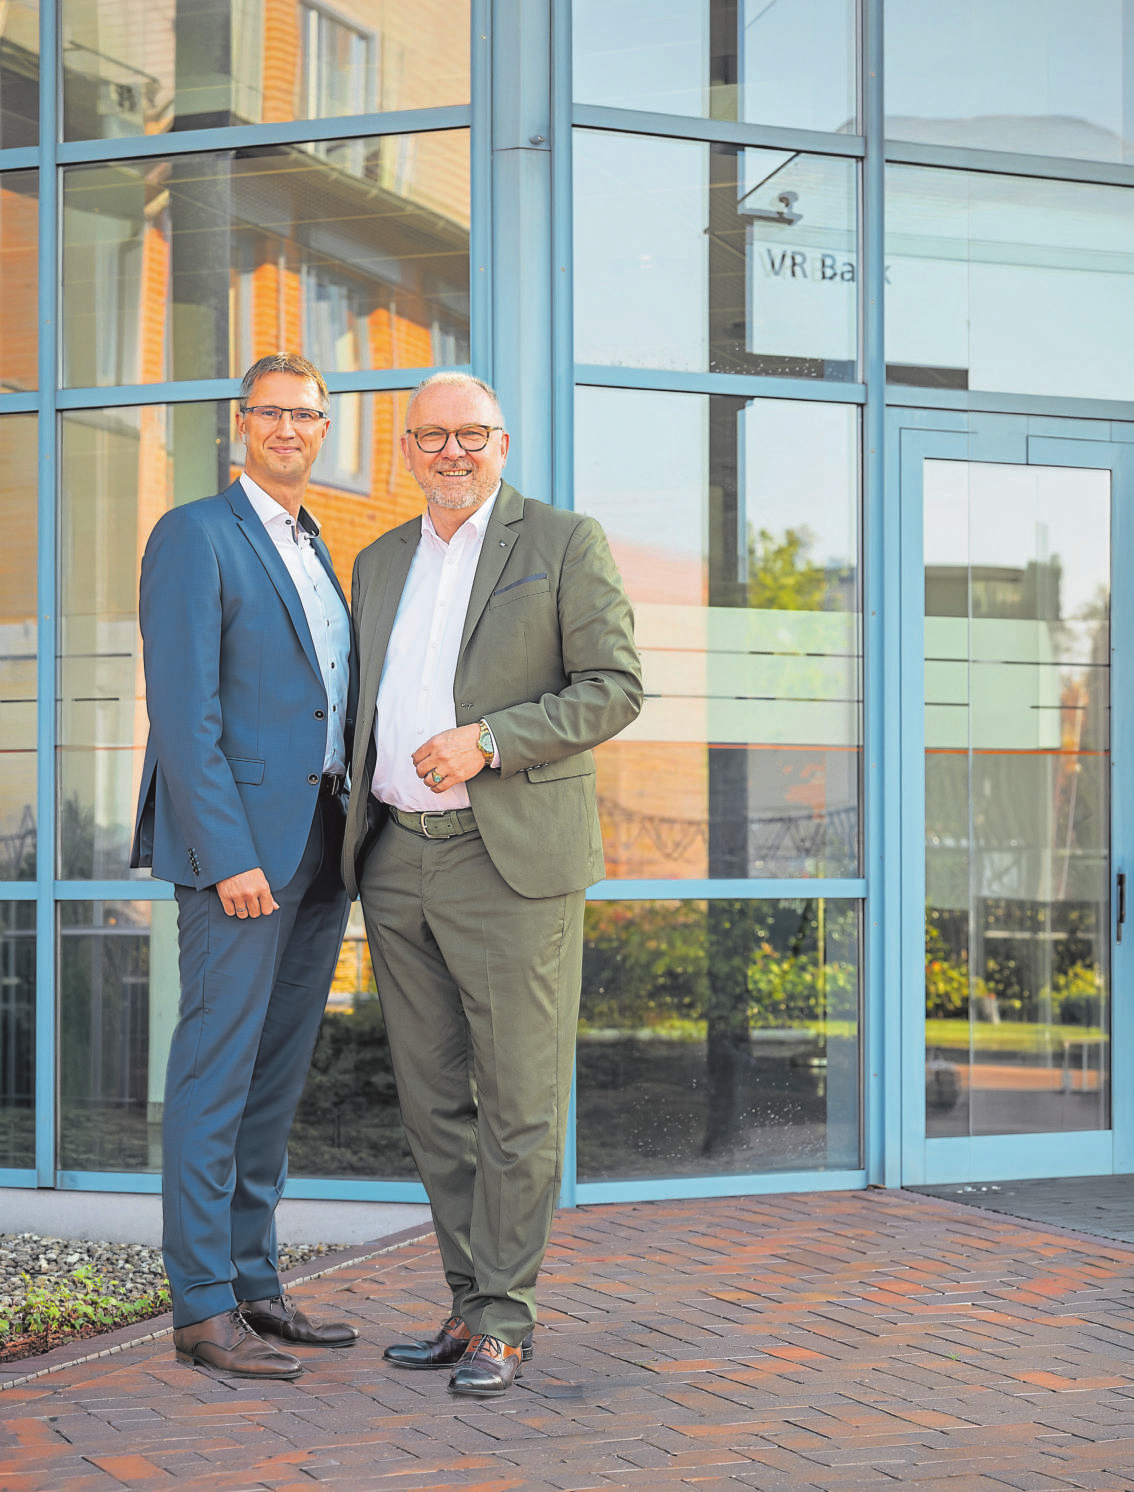
Das sollte sich ändern, finden Georg Schäfer, Vorstandsmitglied der VR-Bank Schleswig-Holstein Mitte, und Matthias Meyer (links), Prokurist und Bereichsleiter Private Banking. Worauf es ankommt, erklären sie im Interview.
Herr Schäfer, Herr Meyer, warum beschäftigen sich im Vergleich zu anderen Ländern so wenige Deutsche mit dem Vermögensaufbau über Aktien?
Georg Schäfer: Das ist für mich auch eine Generationenfrage. Wer spart für wen? Welches Vermögen ist bereits vorhanden, welches kann noch aufgebaut oder später weitergegeben werden? In den kommenden Jahren wird durch die Babyboomer-Generation erhebliches Vermögen an die nächste Generation übertragen. Darauf sollte man sich aber nicht verlassen.
Wir sollten deshalb nicht erst mit 50 oder 60 über Vermögen sprechen. Die entscheidenden Weichen werden häufig viel früher gestellt. Vermögen entsteht nicht allein durch das, was wir verdienen, sondern durch das, was wir über viele Jahre daraus machen.
Matthias Meyer: Genau da setzt Beratung an. Die Deutschen sparen viel, aber traditionell sehr sicherheitsorientiert. Schlechte Erfahrungen mit Aktien – denken wir etwa an den Neuen Markt – wirken bis heute nach. Viele Menschen sparen regelmäßig, aber ein großer Teil des Geldes arbeitet kaum für sie. Es geht. nicht darum, Sicherheit über Bord zu werfen. Es geht darum, Sicherheit, Renditechancen und den eigenen Anlagehorizont vernünftig miteinander zu verbinden.
Viele Menschen haben gegenüber Aktien oder ETFs große Vorbehalte. Wie viele wollen Sie denn überzeugen? Wo macht es überhaupt Sinn?
Meyer: Unser Ziel ist zunächst, möglichst viele Menschen dafür zu gewinnen, sich mit dem Thema auseinanderzusetzen. Wir vergleichen eine ausgewogene Vermögensstruktur gern mit einem Haus „Vermögenshaus“. Darin haben unterschiedliche Anlageklassen ihren Platz. Aktien können eine wichtige Säule sein, aber nicht für jeden in gleicher Höhe. Entscheidend sind die persönliche Situation, die Ziele, der Anlagehorizont und die Risikobereitschaft. Am Anfang steht für uns deshalb nicht das Produkt, sondern die Frage: Was möchte der Mensch mit seinem Vermögen erreichen – und welches Risiko passt zu ihm?
Wann sollte man mit dem Sparen anfangen?
Schäfer: Je früher, desto besser – und möglichst mit einer klaren Strategie. Gerade junge Menschen interessieren sich heute für Bitcoin oder andere Kryptos. Das ist etwas anderes als langfristiger, breit gestreuter Vermögensaufbau. Entscheidend ist, früh zu verstehen, was regelmäßiges Sparen und der Zinseszinseffekt über viele Jahre bewirken können. Wer früh beginnt, hat vor allem eines auf seiner Seite: Zeit.
Aber haben Jugendliche denn schon das Geld, um ein Vermögen aufbauen zu können?
Schäfer: Vermögen beginnt nicht mit einer bestimmten Summe. Schon 25 oder 50 Euro im Monat können ein Anfang sein. Jugendliche geben heute selbstverständlich Geld für Smartphones, Apps oder Streamingdienste aus. Es geht nicht darum, darauf zu verzichten. Entscheidend ist, sich genauso selbstverständlich jeden Monat auch selbst etwas für die Zukunft zurückzulegen. Wer früh damit beginnt, macht Sparen zu etwas Selbstverständlichem – und genau darin liegt ein großer Vorteil.
Und wie sieht es bei jungen Erwachsenen aus?
Meyer: Das ist immer individuell. Zunächst müssen Miete, Lebenshaltungskosten und andere Verpflichtungen gedeckt sein. Dazu gehört auch eine ausreichende Reserve für unvorhergesehene Ausgaben. Danach kann man überlegen: Was kann ich regelmäßig zurücklegen? Entscheidend ist nicht, gleich mit großen Summen zu starten. Viel wichtiger ist die Gewohnheit, vom ersten selbst verdienten Geld an regelmäßig etwas für die eigene Zukunft zurückzulegen.
Die Bundesregierung hat die Regeln für die Altersvorsorge reformiert. Gut oder schlecht?
Meyer: Die grundsätzliche Richtung halte ich für positiv. Die Reform erweitert die Möglichkeiten der geförderten privaten Altersvorsorge. Neben Garantieprodukten sind künftig auch Altersvorsorgedepots ohne Garantie vorgesehen. Damit können Anleger stärker zwischen Sicherheit und Renditechancen abwägen. Dabei gilt aber immer: Höhere Renditechancen bedeuten auch höhere Risiken und stärkere Wertschwankungen. Welche Lösung passt, hängt von der persönlichen Situation und dem Anlagehorizont ab.
Die neuen Regelungen sollen auch Familien entgegenkommen. Funktioniert das?
Schäfer: Der Ansatz passt gut zu unserer Vorstellung einer Vermögensbetreuung über das gesamte Leben. In jungen Jahren hat Vermögen vor allem eines: Zeit. In der Lebensmitte braucht es eine klare Strategie, später gewinnen Sicherheit, Verfügbarkeit und Vermögensweitergabe an Bedeutung. Gute Beratung verbindet diese Lebensphasen. Wer früh beginnt, muss später nicht alles nachholen und schafft sich zusätzliche finanzielle Möglichkeiten.
Meyer: Gerade Familien können von der neuen Altersvorsorgereform profitieren, weil die staatliche Förderung für jedes Kind die private Altersvorsorge deutlich attraktiver macht.
Eine Familie mit zwei Kindern kann künftig bis zu 1.680 Euro pro Jahr staatliche Förderung erhalten.
Das schafft einen zusätzlichen Anreiz, frühzeitig vorzusorgen und gleichzeitig die finanzielle Zukunft der Familie abzusichern.
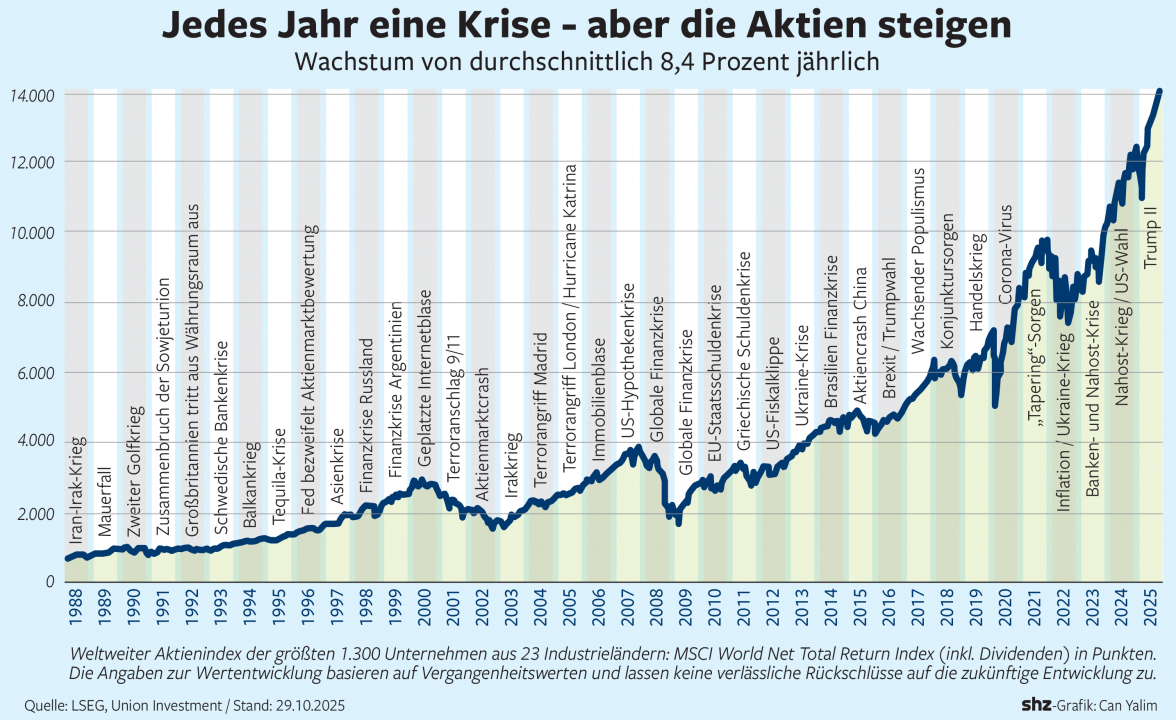
Viele Menschen sorgen sich wegen globaler Krisen und der Volatilität an den Märkten. Welche Rolle spielen Sachwerte wie Gold?
Schäfer: Gold kann in einer breit aufgestellten Vermögensstruktur eine Rolle spielen. Nehmen wir den Krügerrand: Eine ganze Unze ist inzwischen eine größere Investition, es gibt aber auch kleinere Stückelungen. Warum sollten Großeltern ihrem Enkelkind zur Geburt oder zum Geburtstag nicht gelegentlich eine Goldmünze schenken? Über viele Jahre kann daraus ein kleiner Goldschatz entstehen. Gold ersetzt keine ausgewogene Vermögensanlage, kann aber ein zusätzlicher Baustein sein – und natürlich schwankt auch der Goldpreis.
Meyer: Gleichzeitig sehen wir gerade bei jüngeren Kunden großes Interesse an Kryptowährungen. Dabei bestehen häufig noch Unsicherheiten, etwa bei der Funktionsweise, den starken Kursschwankungen, möglichen Verlusten oder der Verwahrung. Kryptowährungen sollten deshalb nicht isoliert betrachtet werden. Wer sich für diese Anlageklasse interessiert, sollte sich vor einer Investition intensiv mit den Chancen und Risiken auseinandersetzen und eine eigenverantwortliche Entscheidung treffen. Klar ist aber auch: Es handelt sich um eine besonders schwankungs- und risikoreiche Anlageklasse.
Wäre das nicht auch ein Betätigungsfeld für Sie?
Meyer: Schon in den nächsten Wochen wird „meinKrypto“ verfügbar sein. Unsere Kunden können ausgewählte Kryptowerte eigenverantwortlich direkt über ihre vertraute VR-Banking-App handeln und verwahren lassen. Damit schaffen wir einen einfachen und digitalen Zugang zu ausgewählten Kryptowerten in einem vertrauten Umfeld.
Gerade in Zeiten des Wandels muss eine moderne Bank neue Anlageformen im Blick behalten – und gleichzeitig bleibt eines entscheidend: Unsere persönlichen Ansprechpartner in den Filialen vor Ort sowie unsere Spezialisten im Private Banking stehen unseren Kundinnen und Kunden zur Seite, um gemeinsam die passende Strategie für ihre finanzielle Zukunft zu entwickeln.
INFO
Was ist ein ETF?
ETFs („Exchange Traded Funds“) sind börsengehandelte Fonds, die meist einen bestimmten Aktienindex wie den DAX oder den MSCI World nachbilden. Mit einem ETF können Anleger gleichzeitig in viele verschiedene Unternehmen investieren und dadurch ihr Risiko breiter streuen. ETFs sind in der Regel vergleichsweise kostengünstig und eignen sich auch für regelmäßige Sparpläne mit kleineren Beträgen.
INFO
Die Hebelwirkung des Zinseszinses
Wer ein Vermögen aufbauen will, sollte langfristig agieren – und die Zinserträge auf das angelegte Geld ebenfalls wieder anlegen. Denn dann kommt der Effekt des Zinseszinses zur Geltung. Wie stark sich dieser auswirkt, zeigt die folgende Beispielrechnung der VR-Bank Schleswig-Holstein Mitte. Angenommen wird eine monatliche Sparrate von 100 Euro und eine durchschnittliche Rendite von acht Prozent jährlich (alle Erträge werden wiederangelegt, Fondskosten und Gebühren sind nicht berücksichtigt).
Anlagedauer 10 Jahre
12.000 Euro eingezahlt, Wertzuwachs 6.000 Euro, Vermögen von 18.000 Euro
Anlagedauer 20 Jahre
24.000 Euro eingezahlt, Wertzuwachs 33.000 Euro, Vermögen von 57.000 Euro
Anlagedauer 30 Jahre
36.000 Euro eingezahlt, Wertzuwachs 105.000 Euro, Vermögen von 141.000 Euro
Anlagedauer 40 Jahre
48.000 Euro eingezahlt, Wertzuwachs 276.000 Euro, Vermögen von 324.000 Euro
INFO
Erheblicher Preisanstieg bei Immobilien
Jahrzehntelang war der Kauf oder der Bau eines eigenen Hauses das Traumziel vieler Sparer. Allerdings haben sich die Kosten dafür in den vergangenen acht Jahren deutlich nach oben entwickelt. Lagen in Schleswig-Holstein die durchschnittlichen Kosten für Haus und Grundstück im Jahr 2018 noch bei ca. 390.000 Euro, sind es heute mehr als 500.000 Euro – ein Plus um 28 Prozent. Silberstreif am Horizont: Seit zwei Jahren schwächt sich die Preisdynamik etwas ab.
Dabei ist zu beachten: Diese Zahlen sind lediglich eine Orientierungsgröße. Eine höherwertige Ausstattung, eine Garage, aufwändige Außenanlagen oder schwierige Bodenverhältnisse können die Kosten deutlich steigern. Werte zwischen 550.000 bis 650.000 Euro sind durchaus möglich. Für eine vollständige Finanzierungsbetrachtung müssen zusätzlich Grunderwerbsteuer, Notar- und Grundbuchkosten sowie eventuell Maklerkosten berücksichtigt werden.
Ebenfalls wichtig: Für baureifes Wohnbauland kann man in Schleswig-Holstein im ländlichen Raum grob mit 90 bis 130 Euro je Quadratmeter rechnen – ein 800 qm Grundstück kostet damit etwa 72.000 bis 104.000 Euro. In städtischen bzw. stadtnahen und nachgefragten Lagen liegen die Grundstückspreise häufig bei 200 bis 350 Euro je Quadratmeter – entsprechend 160.000 bis 280.000 Euro. Wichtig: Eine Baufinanzierung macht man meist nur ein- oder zweimal im Leben – und genau deshalb sollte man sich Zeit dafür nehmen.
INFO
Bilanzsumme: 4,63 Mrd. Euro
Kundenkreditvolumen: 3,55 Mrd. Euro
Kundeneinlagevolumen: 2,94 Mrd. Euro
Betreutes Kundenwertvolumen: 9,78 Mrd. Euro
Kunden: 135.000
davon Mitglieder: 65.000
Beratungs-Filialen: 26
SB-Filialen: 17
Video-Service-Standorte: 10
Mitarbeitende: 656
davon Auszubildende: 45
Vorstandsmitglieder:
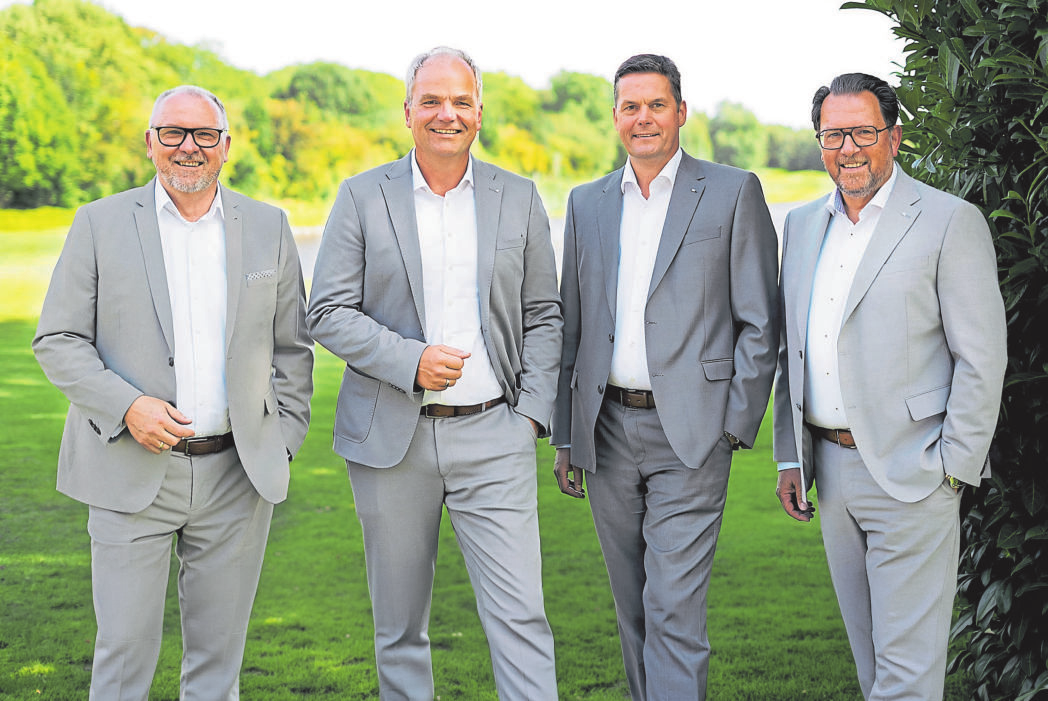
Georg Schäfer (Vertriebsvorstand), zuständig für Privat- und Firmenkunden der Region. Schleswig-Mittelholstein, Private Banking, Agrar & Erneuerbare Energie, Marketing & Kommunikation
Bent Nicolaisen (Vertriebsvorstand), zuständig für Privat- und Firmenkunden der Region Westküste und Handewitt, Bauen & Wohnen, Vertriebsmanagement
Karsten Petersen (Produktionsvorstand), zuständig für Produktionsbank, Bankbetrieb und Bankentwicklung sowie Personal
Udo Kempter (Steuerungsvorstand), zuständig für Gesamtbanksteuerung, Vorstandsstab, Interne Revision
(Stand: 30. Juni 2026)